
الرقابة المالية تُحدث ضوابط الاكتتاب والتسعير في وثائق تأمين الائتمان والضمان
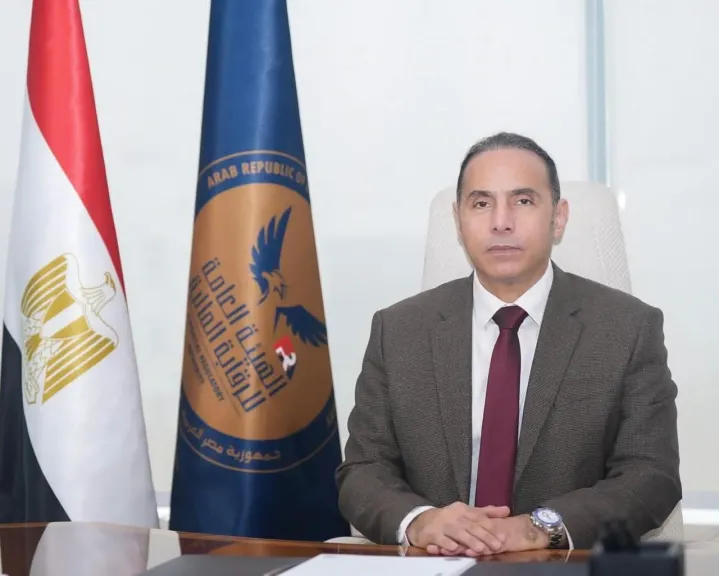
أصدرت الهيئة العامة للرقابة المالية، برئاسة الدكتور إسلام عزام، قرارًا جديدًا بشأن ضوابط الاكتتاب والتسعير في وثائق تأمين الائتمان والضمان، في إطار تطوير سياسات الاكتتاب والتسعير وإعادة التأمين وإدارة المخاطر، وتعزيز الانضباط والاستقرار المالي بقطاع التأمين.
ويحمل القرار رقم 3132 لسنة 2026، ويسري على شركات تأمين الممتلكات والمسئوليات المرخص لها بمزاولة تأمين الائتمان والضمان، باستثناء الائتمان والضمان التجاري الداخلي وائتمان الصادرات.
25% حدًا أدنى لتحمل المؤمن له أو مانح الائتمان
وألزم القرار بألا تقل نسبة ما يتحمله المؤمن له أو الجهة المانحة للائتمان عن 25% من الرصيد القائم من أصل التمويل أو التسهيل الائتماني المؤمن عليه وقت تحقق الخطر، مع حظر التأمين على هذه النسبة أو إعادة توزيعها أو نقلها للغير بصورة مباشرة أو غير مباشرة.
كما حظر القرار أي اتفاقات جانبية من شأنها تعديل نطاق التغطية أو تخفيض نسبة التحمل أو إلغائها أو تغيير شروط استحقاق التعويض بالمخالفة لوثيقة التأمين المعتمدة.
سياسة مكتوبة للاكتتاب ومنهجية فنية للتسعير
وألزم القرار شركات التأمين بوضع سياسة مكتوبة ومعتمدة من مجلس الإدارة للاكتتاب، تتضمن معايير قبول ورفض المخاطر، وتقييم الجدارة الائتمانية، ونسب التحمل والضمانات، وحدود التعرض والتركيز، وقواعد متابعة التعثر والتحصيل، وسياسة إعادة التأمين ومؤشرات الإنذار المبكر.
كما يتعين على الشركات إعداد منهجية فنية واكتوارية لتحديد الحد الأدنى للسعر الفني لوثائق تأمين الائتمان والضمان، بما يضمن كفاية الأقساط لمواجهة المخاطر والتكاليف.
وتشمل عوامل تحديد السعر الفني احتمالات التعثر، والتعرض عند التعثر، ومعدلات الاسترداد، ونسب التغطية والتحمل، ومدة التمويل، وطبيعة وقيمة الضمانات، إلى جانب المصروفات والعمولات وتكاليف الإنتاج وإعادة التأمين.
ويحظر إصدار أو تجديد الوثيقة بسعر يقل عن الحد الأدنى الفني الناتج عن المنهجية المعتمدة، مع السماح بتطبيق سعر تجاري أعلى وفق سياسة الشركة.
ضوابط لتقييم الجدارة الائتمانية
وشملت الضوابط الجديدة معايير لتقييم الجدارة الائتمانية للأشخاص الطبيعيين والاعتباريين وتمويل المشروعات، من بينها الاستعلام الائتماني، ونسبة عبء الدين، والتدفقات النقدية، والسيولة والملاءة، والقدرة على خدمة الدين، ونسبة التغطية بالضمانات، وطبيعة القطاع الاقتصادي ومخاطره.
كما ألزمت الهيئة الشركات بإجراء اختبارات خلفية دورية والتحقق السنوي من كفاءة نماذج التسعير ودقة توقعاتها.
حدود جديدة لتركيز المخاطر
وحدد القرار عددًا من الحدود الداخلية لمخاطر التركز، من بينها:
ألا يتجاوز التزام الشركة تجاه عميل واحد أو مجموعة مرتبطة 10% من مبالغ تأمين الائتمان والضمان للمحفظة القائمة أو الأموال المخصصة لالتزامات الفرع، أيهما أقل.
ألا تتجاوز الأعمال المسندة من جهة واحدة مانحة للائتمان 50% للبنوك و30% لباقي الجهات المانحة من مبالغ تأمين الفرع، إلا بموافقة الهيئة.
ألا تتجاوز أقساط تأمين الائتمان والضمان 25% من إجمالي أقساط الشركة في نهاية العام، إلا بعد الحصول على موافقة مسبقة من الهيئة.
ويجوز للهيئة الموافقة على تجاوز هذه الحدود وفق دراسة فنية واكتوارية تراعي الملاءة، واختبارات الضغط، وجودة إعادة التأمين، ومستويات التركز والخسائر والتعثر وقدرة الشركة على استيعاب المخاطر.
اختبارات ضغط نصف سنوية
وألزم القرار شركات التأمين بإجراء اختبارات ضغط وتحليل سيناريوهات لمحفظة تأمين الائتمان والضمان مرتين سنويًا على الأقل، وكذلك عند حدوث تغير جوهري في حجم أو طبيعة المخاطر.
وتستهدف الاختبارات قياس معدلات التعثر والاسترداد والخسائر، ومتابعة مستويات التركز، وتأثير تعثر أو انخفاض التصنيف الائتماني لأحد معيدي التأمين الرئيسيين.
وأكد الدكتور إسلام عزام أن الهيئة يمكنها، حال ظهور مؤشرات على تدهور المحفظة، إلزام الشركة بتقديم وتنفيذ خطة تصحيحية.
6 أشهر لتوفيق الأوضاع
وأكدت الهيئة أن القرار صدر بعد حوار مجتمعي وفني موسع مع شركات التأمين وإعادة التأمين، وأن الضوابط الجديدة تستهدف تطوير قواعد النشاط ورفع الكفاءة الفنية والمهنية للشركات.
وتلتزم الشركات بتوفيق أوضاعها خلال 6 أشهر تبدأ بعد نشر القرار في «الوقائع المصرية».
وتسري أحكام القرار على الوثائق التي تصدر لأول مرة أو يتم تجديدها بعد انتهاء مهلة توفيق الأوضاع، دون المساس بالحقوق والالتزامات الناشئة عن الوثائق السارية قبل ذلك.