الرقابة المالية: جودة الخدمات وحماية العملاء ركيزتان لتطوير التمويل غير المصرفي
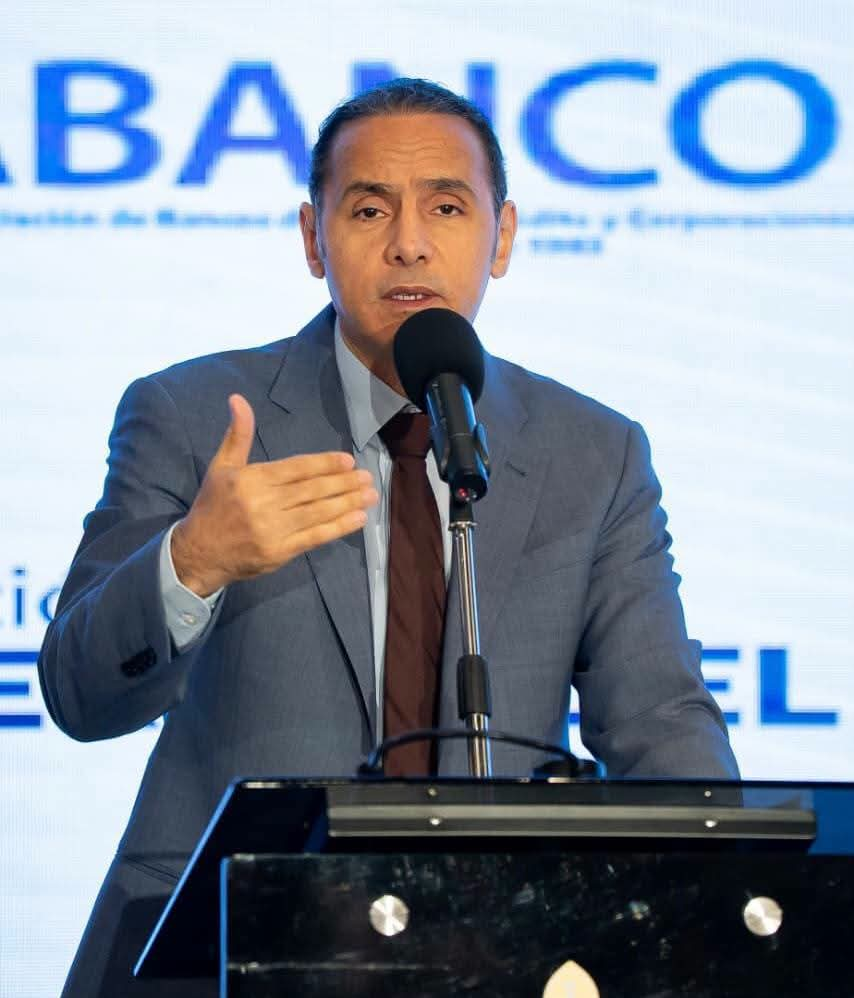
أكد الدكتور إسلام عزام، رئيس الهيئة العامة للرقابة المالية، أن تقييم تطور قطاع التمويل غير المصرفي لا يعتمد فقط على نمو أرصدة التمويل وأعداد العملاء، وإنما يشمل جودة الخدمات وملاءمة المنتجات وقدرة العملاء على السداد، إلى جانب توفير الحماية اللازمة لهم، باعتبارها ركائز أساسية لاستدامة القطاع وتعزيز الشمول المالي.
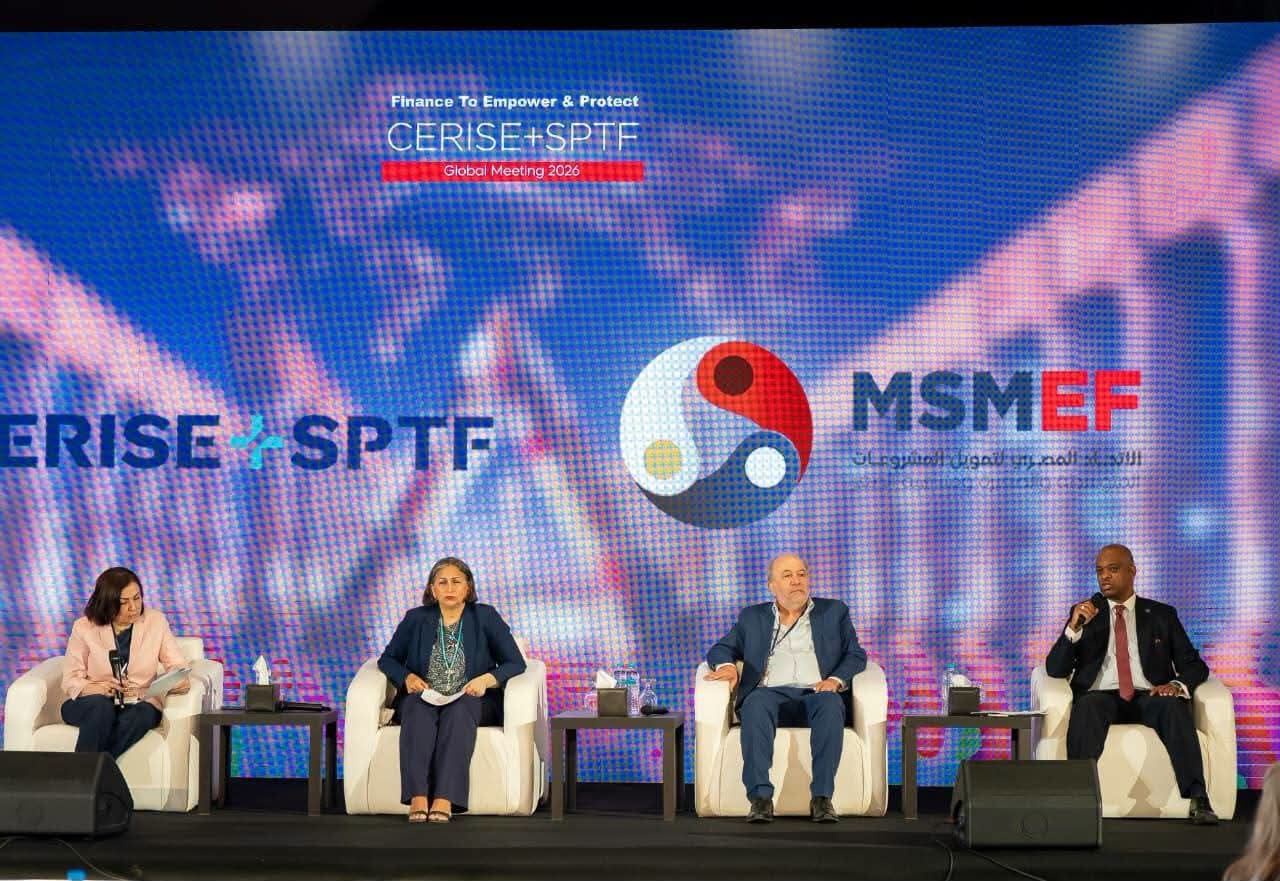
جاء ذلك خلال مشاركة رئيس الهيئة في الملتقى العالمي CERISE+SPTF Global Meeting 2026، الذي يستضيفه الاتحاد المصري لتمويل المشروعات المتوسطة والصغيرة ومتناهية الصغر، بحضور عدد من المسؤولين والخبراء والمتخصصين وممثلي المؤسسات المالية والجهات الدولية.
وأوضح عزام أن وضوح المعلومات المقدمة للعميل، وحماية بياناته، وإتاحة آليات فعالة للشكاوى والتظلمات، وقياس الأثر الحقيقي للخدمات المالية على حياة العميل ونشاطه الاقتصادي، تمثل عناصر أساسية لتحقيق الحماية والتمكين للفئات الأكثر احتياجًا وضمان استقرار الأسواق.
وأشار إلى أن الهيئة تعمل بصورة مستمرة على تطوير الأطر التنظيمية للتمويل غير المصرفي وتعزيز قدراتها الرقابية، بما يسمح برصد المخاطر والممارسات السلبية والتعامل معها بشكل مبكر.
استعدادات لتطبيق «بازل 3»
وكشف رئيس الهيئة عن الاستعدادات الجارية لتطبيق معايير «بازل 3» على قطاع التمويل غير المصرفي اعتبارًا من يناير المقبل، موضحًا أن التطبيق يستهدف توسيع نطاق إدارة المخاطر لتشمل، إلى جانب مخاطر الائتمان، مخاطر السوق والتشغيل.
وأضاف أن الفترة المقبلة ستشهد تعريف الشركات بالمتطلبات الجديدة وتأهيلها للتطبيق، فضلًا عن تنظيم فعاليات ومحاضرات توعوية لشرح آليات التنفيذ، لافتًا إلى أن عددًا من الشركات بدأ بالفعل التطبيق التجريبي لبعض المتطلبات استعدادًا للموعد المحدد.
منظومة مركزية لمكافحة الاحتيال
وأوضح عزام أن الهيئة تدرس حزمة من الإجراءات التنظيمية والتكنولوجية لتطوير سوق الخدمات المالية غير المصرفية، من بينها التوسع في استخدام الذكاء الاصطناعي وتحليل البيانات، وإنشاء منظومة مركزية لمكافحة الاحتيال تتيح تبادل المعلومات المتعلقة بحالات الاحتيال بين القطاعات المختلفة.
كما تتضمن الإجراءات المقترحة تعزيز حماية العملاء ورقمنة الإجراءات الإدارية بصورة كاملة، إلى جانب الربط الإلكتروني مع الشركات الخاضعة لرقابة الهيئة، بما يتيح الحصول على بيانات دورية ولحظية وتحليلها بصورة أكثر تطورًا.
مراجعة ضوابط التسعير المسؤول
وأكد رئيس الهيئة استعدادها للحوار مع شركات وجهات تمويل المشروعات المتوسطة والصغيرة ومتناهية الصغر والاتحاد المختص، لمراجعة ضوابط ومعادلة التسعير المسؤول خلال الفترة المقبلة، وبحث مدى الحاجة إلى تعديلها، بما يحقق التوازن بين استدامة النشاط وقدرة الشركات على التوسع في التمويل من جهة، وحماية العملاء من جهة أخرى.
وأشار إلى أن خطط الهيئة تستهدف قياس مدى تحقيق الممارسات المالية لنتائج عادلة وآمنة ومستدامة للعميل، وليس فقط مدى التزام مقدمي الخدمات بالقواعد التنظيمية.
وشدد عزام على أهمية تطوير مؤشرات الإنذار المبكر والاستفادة من البيانات والتحليلات المتقدمة وتعزيز أدوات حماية العملاء، خاصة مع التوسع في الخدمات الرقمية وما يصاحبه من تحديات تتعلق بالأمن السيبراني والاحتيال.
ارتفاع التمويل متناهي الصغر إلى 74.4 مليار جنيه
وأظهرت مؤشرات نشاط تمويل المشروعات بنهاية الربع الثاني من عام 2026 ارتفاع قيمة التمويل متناهي الصغر إلى نحو 74.4 مليار جنيه، مقابل 64 مليار جنيه بنهاية الربع الثاني من عام 2025، بنسبة زيادة بلغت 16%.
وبلغت نسبة النساء من المستفيدين نحو 52.8%، بإجمالي 1.8 مليون سيدة، فيما بلغت أرصدة التمويل الممنوحة لهن نحو 33.7 مليار جنيه، بما يمثل 45.4% من إجمالي أرصدة التمويل.
كما تجاوزت أرصدة تمويل المشروعات المتوسطة والصغيرة 26.8 مليار جنيه بنهاية الربع الثاني من 2026، مقابل 20.7 مليار جنيه خلال الفترة المقارنة، بزيادة بلغت 29.6%، بينما ارتفع عدد المستفيدين من 14.5 ألف إلى نحو 17.6 ألف مستفيد.
وأكد رئيس الهيئة في ختام كلمته أن التوعية تمثل محورًا أساسيًا في جهود توسيع قاعدة الاستفادة من الخدمات المالية، مشددًا على أن إتاحة الخدمات وحدها لا تكفي لتحقيق الشمول المالي ما لم يصاحبها وعي بطبيعة الخدمات وحقوق المتعاملين والتزاماتهم.